Chile, China y el cobre: la historia del boom que hizo crecer al país y la lección que todavía no aprendemos
Entre 2000 y 2014 el PIB real de Chile aumentó casi 80%, la pobreza cayó con fuerza y la inversión alcanzó niveles inéditos. Pero cuando el precio del cobre se desplomó, también lo hizo buena parte del impulso
Hay una explicación del crecimiento económico chileno de las últimas décadas que suele reducirse a una disputa política: quién gobernaba cuando Chile crecía más y quién gobernaba cuando dejó de hacerlo.
La historia económica, sin embargo, es bastante más compleja —y los datos permiten reconstruirla con mucha mayor precisión.
Entre comienzos del siglo XXI y los primeros años de la década siguiente ocurrió uno de los mayores cambios de la economía mundial contemporánea: China se transformó en una potencia industrial, manufacturera y urbana de dimensiones históricas. El Fondo Monetario Internacional estima que durante 2000-2011 su economía creció alrededor de 10% anual en promedio y que entre 2000 y 2014 China llegó a representar aproximadamente un tercio del crecimiento mundial. Al mismo tiempo, su participación en la demanda mundial de metales pasó desde aproximadamente 3% a cerca de 40% entre mediados de los años noventa y 2014.
Ese gigantesco aumento de la demanda tuvo un efecto directo sobre los precios internacionales de las materias primas. Y pocos países estaban mejor posicionados que Chile para beneficiarse de él.
El Chile del gran boom
La OCDE registra que entre 2000 y 2014 el PIB chileno aumentó casi 80%, con una tasa de crecimiento promedio de 4,6% anual, muy por encima de los promedios de la OCDE y de América Latina de ese período. El organismo vincula explícitamente ese desempeño con el boom de los commodities y destaca los fuertes efectos de arrastre de la inversión minera sobre sectores como la construcción.
El fenómeno puede observarse también en el comportamiento de la inversión: pasó de aproximadamente 21% del PIB en 2002 a casi 25% en 2012.
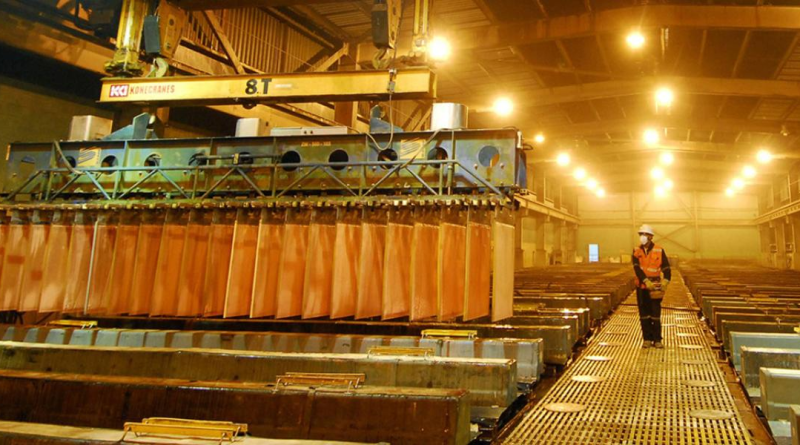
El cobre fue el epicentro.
Las exportaciones chilenas del metal pasaron de US$7.800 millones en 2003 a US$40.300 millones en 2010. En ese último año China ya representaba aproximadamente 35% del destino de las exportaciones chilenas de cobre.
No era simplemente una cuestión de vender más toneladas. El precio del cobre había aumentado extraordinariamente porque el mercado mundial estaba absorbiendo una cantidad creciente de minerales para sostener la expansión de la economía china y de otras economías emergentes.
Chile estaba, literalmente, sentado sobre uno de los principales activos de la nueva economía mundial.
Y el boom sí llegó a los hogares
La expansión no quedó confinada a los balances de las grandes empresas mineras.
La pobreza por ingresos, medida con la metodología tradicional de CASEN, cayó desde 20,2% en 2000 hasta 7,8% en 2013. Las cifras deben compararse respetando las metodologías estadísticas de cada período, pero la tendencia general es inequívoca: durante esos años Chile registró una fuerte reducción de la pobreza.
El mercado laboral también experimentó una mejoría significativa. La tasa de desempleo registrada por la OCDE pasó de 9,7% en 2000 a 6,1% en 2013, mientras el INE informó una tasa de 5,9% para ese año.
Y el PIB por habitante, medido en dólares constantes de 2015, aumentó desde aproximadamente US$8.465 en 2000 hasta US$13.286 en 2014.
Por lo tanto, no hay razón para minimizar lo ocurrido: Chile efectivamente creció, aumentó su ingreso real, redujo la pobreza y mejoró las condiciones materiales de vida de una parte muy importante de su población.
Pero existe una segunda mitad de la historia.
Cuando el viento cambió
El precio del cobre alcanzó aproximadamente US$4,50 por libra a comienzos de 2011. Después comenzó una larga corrección. Para agosto de 2015 se había reducido casi a la mitad, hasta alrededor de US$2,30.
La importancia de la minería hizo inevitable que el impacto llegara a toda la economía.
El FMI estimaba que el cobre representaba aproximadamente 10% del PIB, cerca de la mitad de las exportaciones y alrededor de la mitad de los flujos de inversión extranjera directa.
Los números del crecimiento cambiaron rápidamente.
Chile creció 5,7% en 2010, 5,8% en 2011, 5,5% en 2012 y 4,3% en 2013. En 2014 la expansión cayó a 1,9%.
El FMI describió el fenómeno de manera bastante precisa: Chile pasó de crecer alrededor de 5% anual entre 2004 y 2013 a hacerlo apenas 1,9% en 2014, en gran medida por el fuerte retroceso de la inversión privada asociado al fin del boom de materias primas.
El cambio de ciclo no fue una sorpresa política chilena. Fue, antes que nada, un cambio en las condiciones económicas internacionales.
¿Fue entonces un determinado gobierno el responsable del frenazo?
Los datos no permiten una explicación tan sencilla.
El FMI señaló en 2015 que la caída del cobre había perjudicado directamente al sector minero y que la inversión no minera también había disminuido en un contexto de menor confianza empresarial y de incertidumbre asociada a las reformas anunciadas por la nueva administración.
Ese efecto interno existió y forma parte de la explicación de corto plazo.
Pero convertirlo en la causa fundamental de una desaceleración que comenzó con el agotamiento de un superciclo mundial de materias primas es otra cosa.
La investigación posterior del propio FMI concluyó que la desaceleración chilena tenía un importante componente estructural. El crecimiento potencial había disminuido hacia aproximadamente 2,5%, y en los sectores no mineros la menor acumulación de capital explicaba alrededor de la mitad de la desaceleración, mientras también contribuían la menor expansión del trabajo y el menor crecimiento de la productividad total de factores.
La OCDE llegó a una conclusión convergente: desde 2014 el crecimiento había disminuido debido a la menor expansión del comercio mundial y a la caída del precio del cobre, que redujo la rentabilidad minera y, por esa vía, la inversión.
La conclusión, entonces, es bastante menos partidista y mucho más económica: el final del superciclo fue una causa externa fundamental del cambio de régimen, mientras que las condiciones internas determinaron la capacidad de Chile para absorber ese shock y generar nuevos motores de crecimiento.
La oportunidad que Chile dejó pasar
¿Qué hizo Chile durante los años de extraordinaria abundancia para preparar la economía que vendría después del cobre?
La respuesta más preocupante aparece en un indicador que suele recibir mucha menos atención que el crecimiento del PIB: la investigación y desarrollo.
Chile lleva décadas invirtiendo alrededor de 0,3%-0,4% de su PIB en I+D. En 2022 alcanzó 0,39%. El promedio de la OCDE se ubicó entonces en torno a 2,7%.
La brecha es gigantesca.
Y no se trata únicamente de cuánto gasta el Estado.
En 2022 las empresas financiaron 40% del gasto total chileno en I+D y el Estado 37%. Las empresas ejecutaron 42% del gasto y las instituciones de educación superior otro 42%. Además, 89% del I+D ejecutado por las empresas fue financiado por ellas mismas.
Es decir, el problema no puede explicarse simplemente diciendo que «el Estado no invierte».
También existe una debilidad empresarial.
La OCDE ha advertido que el gasto total en I+D e innovación continúa siendo bajo y que la brecha de I+D empresarial respecto de las economías desarrolladas es especialmente pronunciada. En una comparación recogida por el organismo, sólo alrededor de 11% de las empresas chilenas había introducido innovaciones tecnológicas, frente a aproximadamente 35% en el resto de la OCDE.
Eso ayuda a explicar una parte del problema de productividad que aparece cuando desaparece el viento favorable de los commodities.
Mientras el cobre subía, la economía podía crecer fuertemente.
Cuando el cobre dejó de hacerlo, apareció la pregunta decisiva:
¿Qué otros motores de productividad había construido Chile?
La respuesta fue insuficiente.
El nuevo cobre no debería producir la misma historia
Y aquí comienza la parte verdaderamente importante.
Chile vuelve a encontrarse ante una oportunidad extraordinaria.
El cobre está recuperando una importancia estratégica adicional porque la transición energética mundial requiere enormes cantidades del metal para redes eléctricas, electrificación, energías renovables, vehículos eléctricos y almacenamiento.
La Agencia Internacional de Energía estima que la demanda de cobre asociada a tecnologías limpias podría aumentar desde 7,7 millones de toneladas en 2024 hasta 10,9 millones en 2030 bajo su escenario de políticas declaradas.
Chile tiene, además, cobre y litio.
La IEA estima que el valor de la producción chilena de minerales críticos podría superar US$100.000 millones hacia 2040 bajo determinados escenarios, aunque también advierte que la ausencia de nuevos proyectos podría hacer que la producción de cobre alcance un máximo y que el litio se estanque a comienzos de la década de 2030.
Y Cochilco acaba de elevar a US$5,95 por libra su proyección del precio promedio del cobre para 2026 y mantiene una estimación de US$5,10 para 2027.
La oportunidad existe.
Pero repetir el modelo anterior sería insuficiente.
De país minero a país productor de conocimiento
La discusión de fondo no debería limitarse a cuánto cobre producirá Chile ni cuánto ingresará al Fisco.
La pregunta estratégica es otra:
¿Cuánto conocimiento chileno seremos capaces de generar alrededor de ese cobre?
Eso significa desarrollar tecnología minera; automatización; inteligencia artificial; nuevos sistemas de extracción; minería con menor consumo de agua; recuperación de minerales; reciclaje; nuevos materiales; energías renovables para operaciones mineras; almacenamiento; procesamiento avanzado; manufacturas; servicios tecnológicos; universidades conectadas con la industria; empresas proveedoras capaces de exportar tecnología y no sólo servicios.
Significa también formar ingenieros, científicos, técnicos y trabajadores altamente calificados.
Y significa algo todavía más importante: que la riqueza producida por los recursos naturales se transforme en oportunidades para quienes todavía no tienen acceso a los niveles superiores de educación y conocimiento.
Porque el verdadero desafío de Chile no es solamente crecer.
Es conseguir que el crecimiento se convierta en productividad, salarios, educación de calidad, movilidad social y menor desigualdad.
El promedio OCDE de gasto en I+D, cercano a 2,6%-2,7% del PIB, no debe entenderse como una cifra mágica. Es el reflejo de economías que han construido durante décadas capacidades científicas, tecnológicas y empresariales mucho mayores que las chilenas.
Chile no necesita elegir entre Estado y empresa.
Necesita que ambos hagan mucho más.
El Estado debe financiar investigación básica, infraestructura científica, formación avanzada, universidades y proyectos estratégicos de largo plazo.
Y las empresas deben asumir una responsabilidad que hasta ahora ha sido insuficiente: invertir mucho más en investigación aplicada, desarrollo tecnológico, innovación y capital humano.
Porque si el nuevo ciclo del cobre, el litio y los minerales críticos vuelve a producir enormes rentas, pero éstas terminan principalmente convertidas en exportaciones de materias primas, consumo y utilidades, Chile habrá repetido exactamente la historia que ya conoce.
En cambio, si parte sustantiva de esa riqueza se transforma en conocimiento, tecnología, empresas innovadoras, educación y capital humano, el país podría convertir un nuevo ciclo externo favorable en algo mucho más valioso:
una transformación permanente de su estructura productiva.
El gran boom del comienzo del siglo XXI dejó una lección que debería ser imposible ignorar.
Chile demostró que sabe crecer cuando el mundo demanda desesperadamente aquello que produce.
La prueba pendiente es mucho más exigente:
demostrar que también sabe convertir esa riqueza extraordinaria en conocimiento, productividad y oportunidades que sobrevivan cuando el precio del cobre vuelva a caer.