El Estado quiere comprar una cuarta parte de las hipotecas de Chile: lo que advierten Briones, Marcel y el Banco Central
El FONAVI, pieza central del MK4, podría llegar a US$22 mil millones en créditos con garantía fiscal. Los expertos piden corregir un diseño que permitiría a los bancos traspasar sus créditos más riesgosos.
El Gobierno propone crear un fondo estatal que compre hipotecas a los bancos. La idea fue respaldada en la Cámara de Diputados, pero economistas, el Banco Central y el Consejo Fiscal Autónomo advierten que su diseño actual podría trasladar riesgos al Fisco, es decir, a todos los contribuyentes.
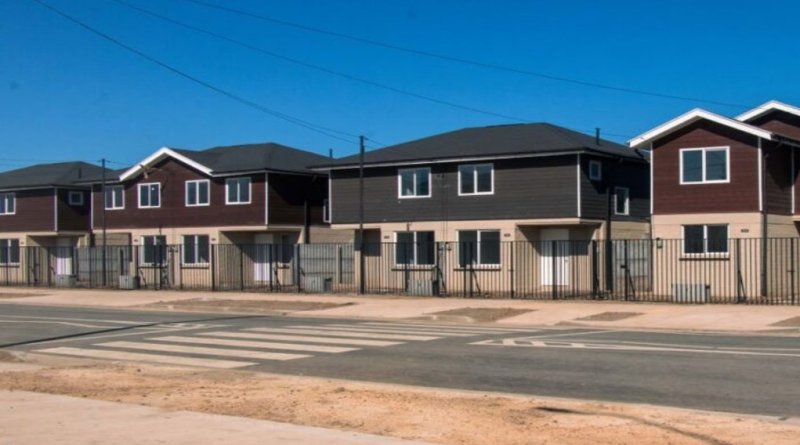
Cómo funcionaría. El Fondo Nacional para la Vivienda (FONAVI) es parte del proyecto de reforma al mercado de capitales, conocido como MK4. Estaría administrado por BancoEstado y recibiría aportes del Estado de hasta US$2.000 millones. Comprará créditos hipotecarios de hasta 6.000 UF que originen los bancos. Al sacarlos de sus balances, la banca podría prestar más y, según el Gobierno, a menor costo. El respaldo estatal permitiría al fondo financiarse a una tasa cercana a la soberana y traspasar ese ahorro a las familias.
Qué tan grande sería. El Banco Central calcula que, en régimen, el fondo podría llegar a US$22 mil millones en activos, casi el 25% del mercado de créditos hipotecarios. Eso no significa que el Estado sea dueño de una cuarta parte de las viviendas del país: el fondo compra deudas, no casas. Pero sí implica que una porción muy relevante del crédito hipotecario tendría respaldo público.
El riesgo que preocupa: el «crédito malo». La principal crítica apunta al deducible, el porcentaje de pérdida que debe asumir el banco que vende el crédito antes de que responda el fondo. Hoy se habla de un 3,5% y se calcula crédito a crédito.
El exministro de Hacienda Ignacio Briones lo explicó con una cuenta simple. Cuando un crédito hipotecario se castiga, la pérdida histórica promedio es de 20 pesos por cada 100. Si el banco solo responde por 3,5, le conviene traspasar al fondo los créditos dudosos y quedarse con los buenos. En palabras de Briones, el incentivo para pasar la cartera mala es gigante con las reglas actuales.
Mario Marcel, también exministro de Hacienda, advirtió lo mismo. Lo principal es mantener la primera exposición en el originador para evitar que los bancos coloquen créditos de mayor riesgo. A su vez, la presidenta del Banco Central, Rosanna Costa, advirtió que el traspaso del riesgo podría relajar los estándares con que se aprueban los créditos.
La cuenta para el Fisco. El Consejo Fiscal Autónomo recordó que el aporte de US$2 mil millones equivale al 0,49% del PIB y que el proyecto no dice cómo se financiará, con la deuda pública cerca del nivel prudente de 45% del PIB. Marcel agregó que el costo fiscal de las garantías no está incluido en el informe financiero.
¿Es una repetición de 2008? La comparación apareció de inmediato en el Congreso. La crisis financiera global de 2007-2008 estalló con el colapso del mercado hipotecario en EE.UU. En ese contexto, Fannie Mae y Freddie Mac, dos gigantes que compraban y garantizaban hipotecas, fueron puestas bajo control federal en septiembre de 2008. Perdieron US$84 mil millones solo en 2008 y recibieron unos US$190 mil millones del Tesoro. Antes de la crisis, el mercado asumía que el Estado las rescataría, aunque nunca lo prometió de forma explícita.
Las autoridades chilenas descartan que el Fonavi repita esa historia. Mauricio Larraín, presidente del Consejo Consultivo del Mercado de Capitales, afirma que Fannie Mae operaba con un apalancamiento de 50 a 1 y el Fonavi solo podría llegar a 10 a 1. Añade que la garantía estatal sería explícita y que el fondo estaría supervisado por la CMF. La diferencia de fondo, sin embargo, sigue dependiendo de cómo se calibre el deducible.
¿Hay un problema que resolver? Aquí la discusión es más amplia. La Cámara Chilena de la Construcción sostiene que una familia necesita en promedio 13 años de ahorro para juntar el pie de una vivienda de UF 4.000. Briones, en cambio, dice que no ve una falla de mercado, que las tasas chilenas son comparables a las de países desarrollados y que el problema es de salarios y acceso. También cuestiona la focalización: una vivienda de UF 6.000 supone un ingreso cercano a $5 millones, el que reciben solo el 3% de los chilenos con mayores ingresos. El Banco Central añade un dato incómodo: la falta de capital no ha frenado el crédito de los bancos, y la menor actividad hipotecaria se explica por menor demanda.
Qué viene. El Gobierno ya reconoció que el deducible debe corregirse. Hacienda aceptó que tiene que aplicarse sobre la cartera de cada banco y que lo revisará durante la tramitación. La Comisión de Hacienda aprobó la idea de legislar 11 votos a 2 y la votación en particular está fijada para el 20 y 21 de octubre. Lo que defina ese debate determinará si el fondo abarata de verdad el acceso a la casa propia o si, en el peor escenario, deja al Estado como el último respaldo de los créditos que los bancos prefirieron no conservar.